글로벌 통화정책과 유동성 4대 핵심 메커니즘
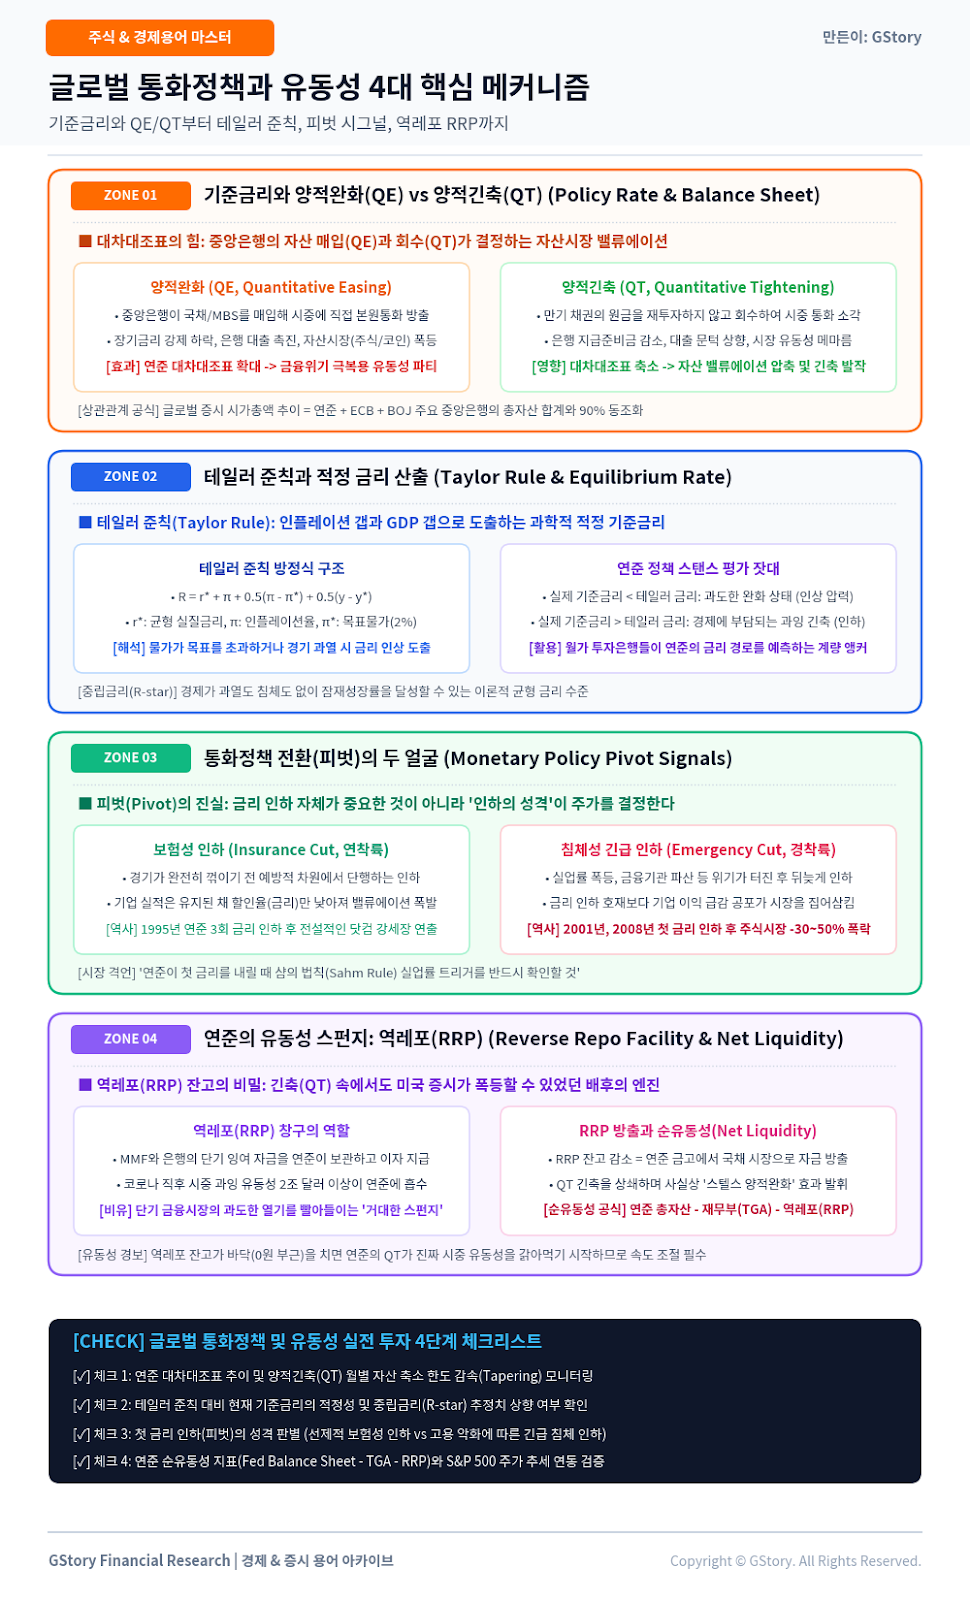
중앙은행은 단기 기준금리(전통적 통화정책)뿐만 아니라, 채권을 사고파는 대차대조표 확대 및 축소(비전통적 통화정책)를 통해 시장 유동성의 수위를 직접 조절합니다.
• 방식: 기준금리가 제로(0%)에 도달해 더 내릴 수 없을 때, 중앙은행이 장기 국채와 주택저당증권(MBS)을 대량 매입하여 시중에 직접 본원통화를 공급합니다.
• 효과: 장기 시장금리를 강제로 억누르고 은행 대출을 촉진하여 주식, 부동산 등 모든 위험자산의 밸류에이션(PER)을 밀어올립니다.
• 역사: 2008년 글로벌 금융위기, 2020년 코로나 팬데믹 당시 대차대조표를 수조 달러 팽창시키며 자산시장 폭등 랠리를 주도했습니다.
• 방식: 보유하고 있던 채권의 만기가 도래했을 때 재투자하지 않고 회수하여 시중 통화량을 소각(대차대조표 축소)합니다.
• 영향: 시중 은행의 지급준비금이 감소하고 대출 문턱이 높아져 자본시장의 유동성이 메마릅니다.
• 긴축 발작: 중앙은행이 자산 매입 축소나 긴축을 시사하기만 해도 신흥국 통화가치가 급락하고 증시가 급조정을 겪는 충격이 발생합니다.
글로벌 증시 시가총액 추이 = 주요 중앙은행(연준 Fed + ECB + 일본은행 BOJ) 총자산 합계와 90% 이상 동조화
• 연준 대차대조표 자산 확대 구간 ➔ PER 리레이팅 (멀티플 확장)
• 연준 대차대조표 자산 축소 구간 ➔ PER 디레이팅 (멀티플 압축)
스탠퍼드대 존 테일러 교수가 고안한 테일러 준칙(Taylor Rule)은 중앙은행이 감정이 아닌 '물가 갭'과 'GDP 성장률 갭'에 기초해 결정해야 하는 과학적 적정 기준금리 산출 공식입니다.
R = r* + π + 0.5 × (π - π*) + 0.5 × (y - y*)
• R: 적정 명목 기준금리
• r*: 잠재성장 상태의 균형 실질금리 (중립금리, 통상 0.5~1.5%)
• π: 현재 인플레이션율 (근원 PCE 또는 CPI)
• π*: 중앙은행의 물가 안정 목표치 (2.0%)
• y - y*: GDP 갭 (실제 GDP 성장률 - 잠재 GDP 성장률)
• 실제 기준금리 < 테일러 금리: 통화정책이 경제 실물에 비해 과도하게 완화적이며 인플레이션을 자극할 위험이 있어 추가 금리 인상이 정당화됩니다.
• 실제 기준금리 > 테일러 금리: 현재 금리가 적정 수준보다 높아 경제에 과도한 긴축 부담을 주는 상태로, 머지않아 금리 인하(피벗)가 단행될 것임을 예고합니다.
• 경제가 과열(인플레이션)도 침체(디플레이션)도 없이 잠재성장률을 달성할 수 있는 '이론적 균형 금리'입니다.
• AI 생산성 혁신과 대규모 재정 적자로 인해 중립금리가 과거 0.5%에서 1.5~2.0% 수준으로 영구 상향되었다면, 연준이 금리를 내려도 과거처럼 0% 초저금리 시대로 돌아갈 수는 없습니다.
중앙은행이 오랜 금리 인상 기조를 끝내고 첫 금리 인하를 단행하는 '피벗(Pivot)'! 하지만 금리 인하가 항상 주가 상승을 부르는 것은 아닙니다. '인하의 성격'이 연착륙인지 경착륙인지를 판별해야 합니다.
| 구분 | 보험성 인하 (Insurance Cut / 연착륙) | 침체성 긴급 인하 (Emergency Cut / 경착륙) |
|---|---|---|
| 단행 배경 | 실물 경기가 양호할 때 예방 차원에서 선제적 단행 | 실업률 급등, 금융기관 파산 등 위기 발생 후 사후 약방문 |
| 기업 이익 (EPS) | 견고하게 유지되거나 성장세 지속 | 경기 침체로 인해 기업 실적 급락 (EPS 쇼크) |
| 주식 시장 반응 | ★ 대세 상승 랠리 폭발 (밸류에이션 리레이팅) | 위험자산 투매 및 주가 폭락 (-30% ~ -50%) |
| 대표적 역사 사례 | 1995년 그린스펀 연준 의장의 3회 인하 (닷컴 랠리 개막) | 2001년 닷컴 버블 붕괴, 2008년 리먼브러더스 금융위기 |
연준이 기준금리를 5%대까지 올리고 양적긴축(QT)으로 매달 수백억 달러의 채권을 회수했음에도 불구하고, 2023~2024년 미국 나스닥과 S&P 500이 역사적 신고가를 경신한 비밀이 바로 역레포(RRP)에 있습니다.
순유동성 = 연준 총자산 (Fed Total Assets) - 재무부 일반계정 (TGA) - 익일물 역레포 (RRP 잔고)
• TGA(정부 통장) 잔고 감소 ➔ 시중으로 정부 지출 방출 (유동성 증가 +)
• RRP(역레포) 잔고 감소 ➔ 연준 금고에 묶였던 단기 자금이 국채 시장으로 방출 (유동성 증가 +)
• 유동성 스펀지: 2021~2022년 MMF의 넘쳐나는 잉여 현금 2.5조 달러가 연준 역레포 계좌에 잠들어 있었습니다.
• 스텔스 유동성 공급: 미국 재무부가 단기 국채를 대거 발행하자, MMF가 역레포에 넣어두었던 2조 달러 이상의 돈을 빼내 단기 국채를 사들였습니다.
• 결과: 연준의 QT 긴축을 완전히 상쇄하고도 남는 '2조 달러의 거대한 유동성 방출'이 일어나며 증시 유동성 랠리를 견인했습니다.
• 역레포 잔고가 바닥(0원에 수렴)을 드러내면, 더 이상 QT의 충격을 흡수해 줄 완충 스펀지가 사라집니다.
• 이때부터 연준의 국채 회수는 시중 은행의 실제 지급준비금을 직접 갉아먹기 시작하므로 금융권 유동성 경색이 현실화됩니다.
• 정책 대응: 연준은 역레포 고갈 시점에 맞춰 양적긴축(QT)의 월별 감축 한도를 축소하거나 중단(테이퍼링)할 수밖에 없습니다.
중앙은행의 보이지 않는 손과 유동성 흐름을 추적하여 포트폴리오의 매크로 리스크를 완벽하게 통제하는 4대 실무 점검표입니다.
절대 그렇지 않습니다! 역사적으로 1995년처럼 실적 침체 없는 '선제적 보험성 인하'에서는 주가가 폭등했지만, 2001년 닷컴 버블과 2008년 서브프라임 금융위기처럼 경기 침체로 인해 허겁지겁 내린 '긴급 인하'에서는 첫 금리 인하 후 주가가 1년 이상 -30~50% 폭락했습니다. 반드시 고용 지표와 기업 이익 추정치를 함께 확인해야 합니다.
자본시장이 개방된 한국 경제의 특성상 한미 기준금리 격차가 2.0%p 이상 과도하게 벌어지면 외국인 자본 유출과 원/달러 환율 급등(수입 물가 상승) 압력이 커집니다. 따라서 한국은행은 독자적인 국내 가계부채와 부동산 시장뿐만 아니라 연준의 통화정책 경로를 최우선 변수로 고려하여 동조화(커플링)하는 경향이 짙습니다.
점도표는 연준 위원들의 '희망 섞인 향후 정책 전망'이며, 페드워치는 월가 트레이더들이 실제 수천억 달러의 돈을 걸고 거래하는 '실시간 시장 가격'입니다. 역사적으로 연준 위원들의 점도표보다 시장 채권 트레이더들의 페드워치 확률이 단기 금리 변곡점을 훨씬 더 정확하게 선행 반영했습니다.
GStory Financial Research | 경제 & 증시 용어
본 콘텐츠는 글로벌 거시경제 및 통화정책 학습을 위한 교육 자료이며, 특정 금융투자상품에 대한 투자 권유가 아닙니다. Copyright © GStory. All Rights Reserved.
'경제&주식 > 용어정리' 카테고리의 다른 글
| [주식&경제용어] 핵심 투자지표 (PER · PBR · ROE · EV/EBITDA) 완전정복 (0) | 2026.10.04 |
|---|---|
| 친환경 K-조선과 스마트 해운 4대 핵심 기술 (0) | 2026.09.21 |
| [주식&경제용어] 차세대 2차전지 4대 핵심 기술과 배터리 밸류체인 (0) | 2026.09.13 |
| [주식&경제용어] 실전 재무제표 심층 분석 4대 핵심 (1) | 2026.09.11 |
| [주식&경제용어] 실전 파생상품과 시장 수급 4대 핵심 메커니즘 (0) | 2026.09.10 |


