[주식&경제용어] 핵심 투자지표 (PER · PBR · ROE · EV/EBITDA) 완전정복
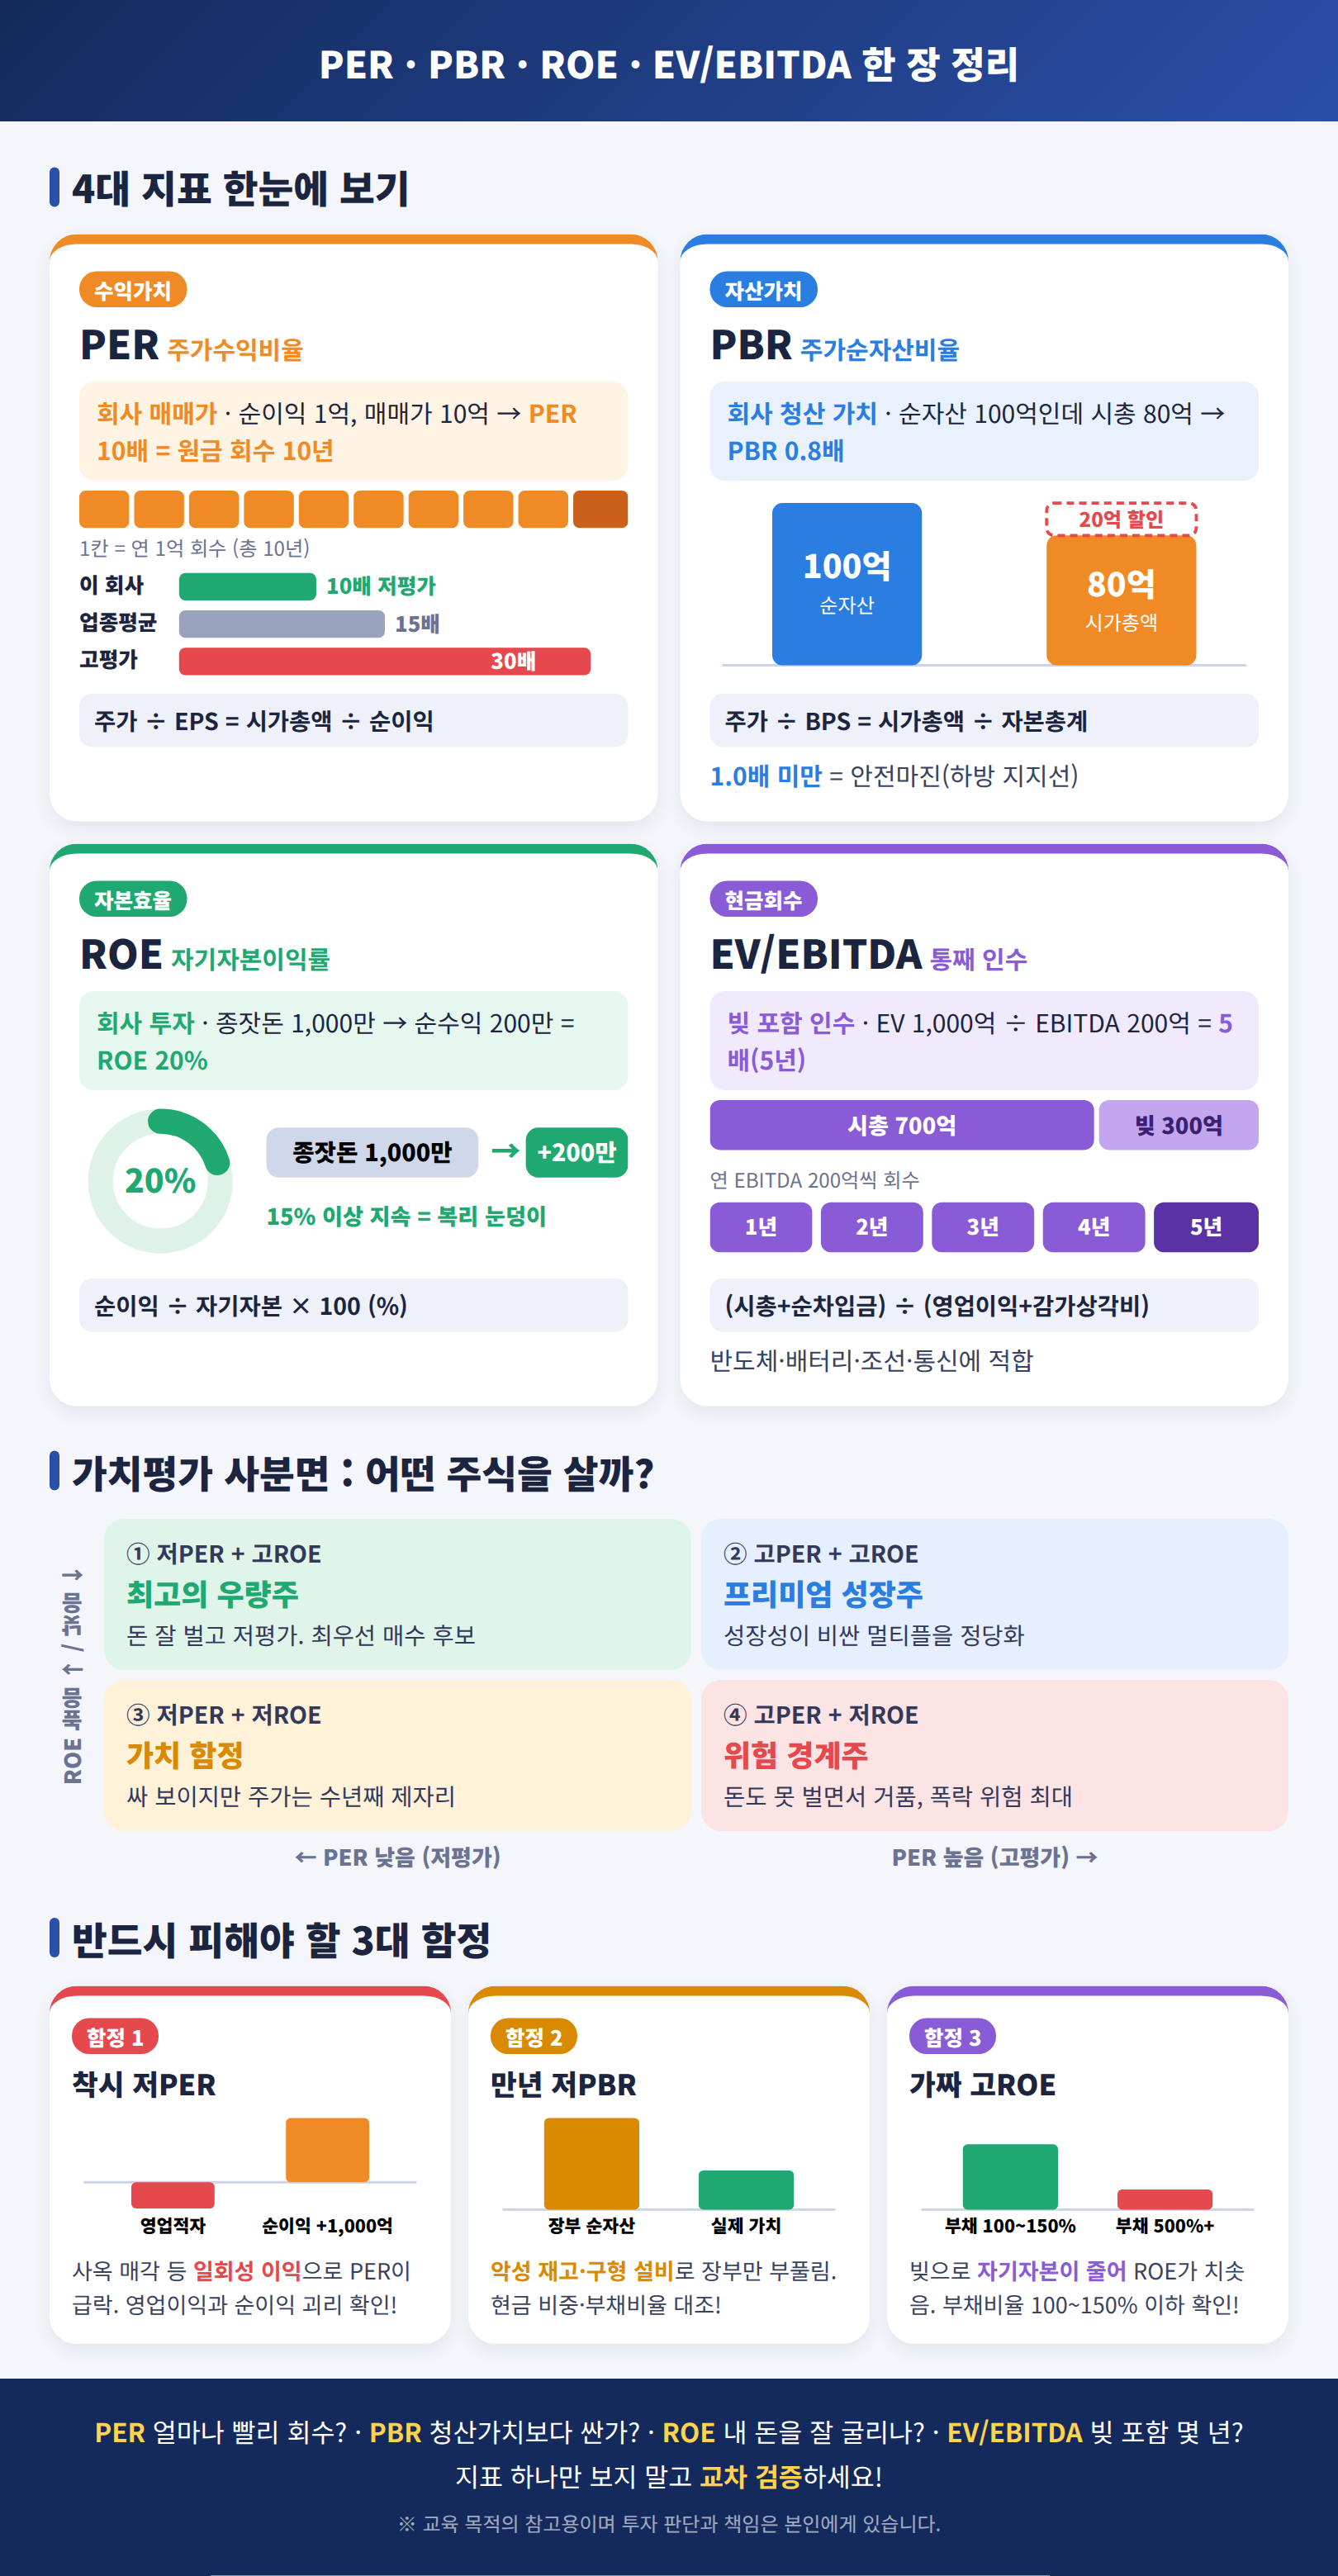
🍗 치킨집 권리금 비유: 1년에 순이익 1억 원을 남기는 치킨집이 가게 매매가(시가총액) 10억 원에 매물로 나왔다면, PER은 10배입니다. 즉, 내가 이 치킨집을 사서 번 돈으로 투자원금을 전액 회수하는 데 정확히 10년이 걸린다는 뜻입니다.
• 해석: 동종업계 평균이 15배인데 이 치킨집이 10배라면 상대적 저평가, 30배라면 고평가(미래 성장 기대) 상태입니다.
🏢 회사 청산 가치 비유: 어떤 회사가 지금 당장 사업을 접고 공장, 부동산, 예금을 전부 현금화해서 은행 빚을 다 갚았을 때 주주 몫으로 남는 순자산이 100억 원인데, 주식시장에서 이 회사 전체 주식을 80억 원에 살 수 있다면 PBR은 0.8배입니다.
• 해석: PBR 1.0배 미만은 이론상 회사 문을 닫아 나눠 갖는 돈보다 주가가 싼 상태로 강력한 주가 하방 지지선(안전마진)을 제공합니다.
🐟 붕어빵 장사 내 돈 수익률 비유: 빚 없이 내 순수 종잣돈 1,000만 원으로 붕어빵 리어카와 기계를 사서 1년 동안 장사해 순수익 200만 원을 벌었다면 ROE는 20%입니다.
• 해석: 워런 버핏이 가장 사랑하는 지표로, ROE가 15% 이상 지속되는 기업은 번 돈을 재투자해 스스로 복리 눈덩이(Snowball)를 굴리는 우량주입니다.
🏭 빚 포함 기업 통째 인수 비유: 시가총액 700억 원이고 은행 빚(순차입금)이 300억 원인 회사를 통째로 1,000억 원(EV)에 인수한 뒤, 이 회사가 영업으로 매년 창출하는 순수 현금흐름(EBITDA) 200억 원으로 인수 대금과 빚을 다 갚는 데 5년이 걸린다면 EV/EBITDA는 5배입니다.
• 해석: 대규모 설비투자로 장부상 감가상각비가 커서 순이익이 적자로 왜곡되는 반도체, 배터리, 조선, 통신업 평가에 가장 정확합니다.
• 2사분면 [고PER + 고ROE] ➔ 프리미엄 성장주: 성장 잠재력이 폭발적이라 시장에서 비싼 멀티플을 정당화하는 테크 혁신 기업.
• 3사분면 [저PER + 저ROE] ➔ 가치 함정(Value Trap): 겉보기엔 싸 보이지만 자본 효율성이 떨어져 주가가 수년간 제자리인 기업.
• 4사분면 [고PER + 저ROE] ➔ 위험 경계주: 돈도 못 벌면서 거품만 끼어 주가 폭락 위험이 가장 높은 기피 대상.
신약 개발사나 초기 SaaS 기업처럼 R&D비가 집중되어 순이익이 적자인 경우 PER은 산출되지 않습니다. 이 경우 매출액 대비 주가 수준을 평가하는 PSR(주가매출비율, Price-to-Sales)이나, 기업의 고객 획득 경제학(LTV/CAC) 및 파이프라인 가치를 평가하는 합산평가법(SOTP)을 대안으로 사용합니다.
순자산은 많지만 주주환원(배당이나 자사주 소각)을 전혀 하지 않고 오너 일가의 지배력 강화에만 자본을 묶어두거나, 지속적으로 적자를 내어 순자산을 갉아먹는 '가치 함정(Value Trap)'에 빠졌기 때문입니다. 이 경우 정부의 기업 밸류업 프로그램이나 행동주의 펀드의 주주환원 요구 등 주가 트리거가 발생하는지 주시해야 합니다.
PER은 시장의 변덕(주가 변동)에 따라 매일 출렁거리지만, ROE는 경영진이 주주의 돈(자본)을 가지고 실제로 얼마나 효율적으로 사업을 굴려 돈을 불렸는지를 보여주는 기업의 본질적인 자본 생산성이기 때문입니다. 버핏은 "ROE가 지속적으로 15% 이상인 기업은 시간이 흐를수록 주주에게 거대한 복리 마법을 안겨준다"고 강조했습니다.
GStory Financial Research | 주식 & 경제 지식
본 콘텐츠는 주식 시장의 핵심 가치평가 투자지표 학습을 위한 금융 교육 자료이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. Copyright © GStory. All Rights Reserved.
'경제&주식 > 용어정리' 카테고리의 다른 글
| [주식&경제용어] 글로벌 환율 메커니즘과 증시 영향 (0) | 2026.10.04 |
|---|---|
| 친환경 K-조선과 스마트 해운 4대 핵심 기술 (0) | 2026.09.21 |
| [증시&경제용어] 글로벌 통화정책과 유동성 4대 핵심 메커니즘 (0) | 2026.09.14 |
| [주식&경제용어] 차세대 2차전지 4대 핵심 기술과 배터리 밸류체인 (0) | 2026.09.13 |
| [주식&경제용어] 실전 재무제표 심층 분석 4대 핵심 (1) | 2026.09.11 |


