실전 재무제표 심층 분석 4대 핵심
Mastering Financial Statements: Balance Sheet · Income Statement · Cash Flow Matrix · Free Cash Flow (FCF)
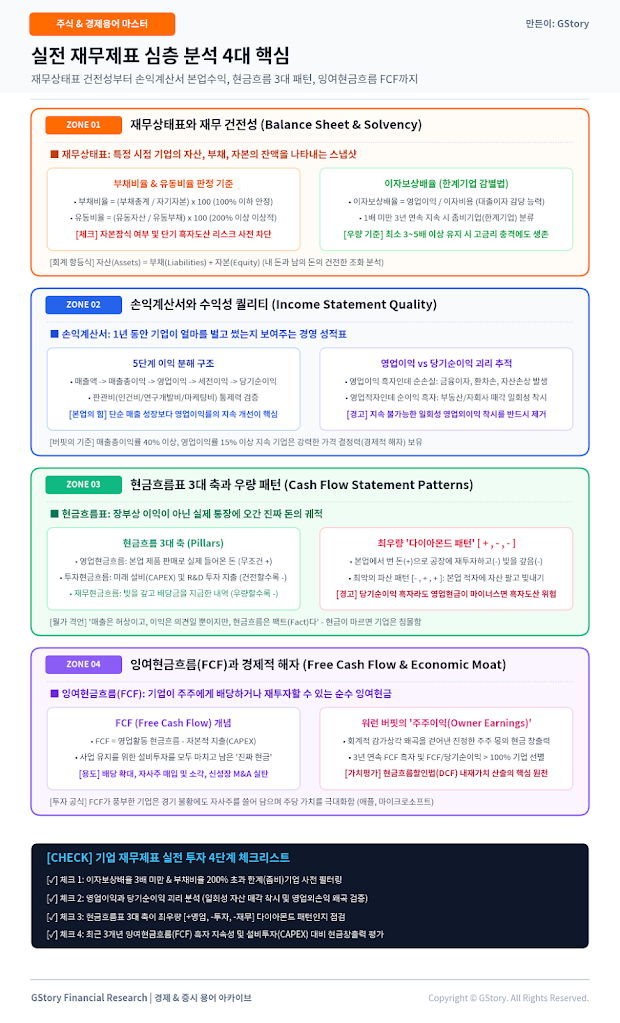
01. 재무상태표와 재무 건전성 (Balance Sheet & Solvency)
재무상태표는 결산일 기준 기업이 보유한 모든 '자산'과 갚아야 할 '부채', 주주의 몫인 '자본'의 잔액을 보여주는 정지된 사진(스냅샷)입니다.
자산 (Assets) = 부채 (Liabilities, 타인자본) + 자본 (Equity, 자기자본)
• 부채비율 = (부채총계 ÷ 자기자본) × 100% ➔ 100% 이하 안정, 200% 초과 경계
• 유동비율 = (유동자산 ÷ 유동부채) × 100% ➔ 1년 내 갚을 빚 대비 현금화 자산이 200% 이상 권장
• 당좌비율 = [(유동자산 - 재고자산) ÷ 유동부채] × 100% ➔ 악성 재고를 뺀 진짜 현금 체력
이자보상배율 (Interest Coverage Ratio)
• 공식: 영업이익 ÷ 이자비용 (본업으로 벌어들인 돈으로 대출 이자를 몇 배나 감당할 수 있는가?)
• 한계기업(좀비기업) 기준: 이자보상배율이 1배 미만인 상태가 3년 연속 지속되면 번 돈으로 은행 이자조차 못 내는 파산 고위험 기업입니다.
• 우량 기준: 최소 3~5배 이상을 유지해야 글로벌 고금리 긴축기에도 안전하게 버텨냅니다.
자본잠식(Capital Impairment) 경보
• 누적 적자로 결손금이 쌓여 납입자본금을 갉아먹는 현상입니다.
• 부분자본잠식: 자기자본 < 자본금 (자본잠식률 50% 이상 시 관리종목 지정).
• 완전자본잠식: 자기자본이 마이너스(-)로 전락한 상태 (즉시 상장폐지 실질심사 사유).
• 투자 팁: 증자나 감자를 반복하는 기업은 재무상태표의 결손금부터 확인해야 합니다.
02. 포괄손익계산서와 수익성 퀄리티 (Income Statement Quality)
손익계산서는 1년(또는 분기) 동안 기업이 제품을 팔아 얼마를 남겼는지를 보여주는 동영상(활동 내역)입니다. 단순 매출 성장보다 '이익의 질(Quality of Earnings)'이 본질입니다.
| 단계 | 손익 항목 | 산출 공식 | 투자자가 체크해야 할 핵심 포인트 |
|---|---|---|---|
| 1단계 | 매출액 (Revenue) | P(판매단가) × Q(판매수량) | 기업 외형 성장의 출발점. P와 Q 중 무엇이 성장을 이끄는지 분해 |
| 2단계 | 매출총이익 (Gross Profit) | 매출액 - 매출원가 | 원가 통제력. 매출총이익률 40% 이상이면 강력한 해자 보유 |
| 3단계 | 영업이익 (Operating Income) | 매출총이익 - 판매비와관리비 | ★ 가장 중요! 본업의 순수한 경쟁력. 인건비·R&D비용 통제 검증 |
| 4단계 | 법인세비용차감전순이익 | 영업이익 + 영업외수익 - 영업외비용 | 이자비용, 환율 변동 손익, 자회사 지분법 손익 등이 반영됨 |
| 5단계 | 당기순이익 (Net Income) | 세전이익 - 법인세비용 | 주주에게 최종 귀속되는 이익. PER 산출의 분모가 되는 수치 |
영업이익 vs 당기순이익 괴리 추적
• 케이스 A (영업이익 흑자인데 순손실): 본업은 잘되나 과도한 부채 이자비용, 환평가손실, 일회성 무형자산 손상차손이 발생한 경우입니다. 구조조정 기업에서 빈번합니다.
• 케이스 B (영업적자인데 순이익 흑자): 본업은 적자인데 보유 공장 부지를 팔았거나 자회사 지분을 매각해 일회성 착시가 발생한 경우입니다. 다음 해에 다시 곤두박질치므로 매수 금지!
워런 버핏의 경제적 해자 판정 기준
• 매출총이익률 40% 이상 지속: 독점적 브랜드나 기술력으로 원자재 상승분을 판가에 전가할 수 있는 기업 (애플, 코카콜라, 에르메스).
• 판관비율 30~50% 미만 관리: 영업을 위해 과도한 마케팅 출혈 경쟁을 벌이지 않아도 고객이 스스로 찾아오는 기업.
• 영업이익률 15~20% 이상: 경기 불황에도 두 자릿수 마진을 지켜내는 구조적 고수익 모델.
03. 현금흐름표 3대 축과 우량 패턴 (Cash Flow Statement Patterns)
"매출은 허상이고, 이익은 의견일 뿐이지만, 현금흐름은 팩트(Fact)다." 장부상 아무리 흑자를 내도 통장에 현금이 없으면 어음 결제를 못 해 하루아침에 '흑자도산'합니다.
| 기업 발전 단계 | 영업활동 CF | 투자활동 CF | 재무활동 CF | 현금흐름 성격 및 투자 매력도 진단 |
|---|---|---|---|---|
| ★ 최우량 기업 (다이아몬드) | + (플러스) | - (마이너스) | - (마이너스) | [적극 매수] 본업으로 번 돈(+)으로 설비투자(-)를 하고 빚을 갚거나 배당(-)을 주는 완벽한 구조 |
| 고성장 벤처 기업 | + (플러스) | - (마이너스) | + (플러스) | [성장주] 영업현금으로도 모자라 외부 증자·차입(+)을 유치해 공격적 CAPEX(-) 투자 중 |
| 쇠퇴기 위기 기업 | - (마이너스) | + (플러스) | + (플러스) | [투자 주의] 본업에서 적자(-)가 나자 살기 위해 부동산을 팔고(+) 은행 대출(+)을 늘리는 좀비기업 |
| 최악의 파산 직전 기업 | - (마이너스) | + (플러스) | - (마이너스) | [즉시 매도] 영업 적자(-)에 자산 매각(+)으로 연명하는데, 금융권에서 대출 만기 연장을 거부해 상환(-) 강요당하는 단계 |
04. 잉여현금흐름(FCF)과 경제적 해자 (Free Cash Flow & Moat)
잉여현금흐름(Free Cash Flow)은 기업이 현재의 사업을 유지하고 미래를 위해 필요한 공장·기계 설비투자(CAPEX)를 모두 집행한 뒤, 주주에게 온전히 귀속되는 '진짜 자유로운 현금'입니다.
FCF (Free Cash Flow) = 영업활동 현금흐름 (Operating Cash Flow) - 자본적 지출 (CAPEX, 유형자산 취득)
• FCF 전환율 = (FCF ÷ 당기순이익) × 100% ➔ 100% 이상이면 장부상 순이익보다 실제 현금이 더 많이 들어오는 초우량 기업
풍부한 FCF의 3대 주주 가치 창출
• 1. 지속적인 배당 증액: 회계상 이익이 아닌 실제 잉여 현금으로 배당을 지급하므로 배당 삭감 리스크가 없습니다.
• 2. 주당순이익(EPS)을 끌어올리는 자사주 소각: 벌어들인 FCF로 장내 유통주식을 매입해 소각함으로써 주주가치를 극대화합니다 (애플, 메타 사례).
• 3. 위기 시 신성장 M&A: 고금리 불황기에 다른 기업들이 부도날 때 값싸게 유망 기업을 인수하는 막강한 실탄이 됩니다.
현금흐름할인법 (DCF)의 핵심 척도
• 월가와 기관 투자자가 기업의 적정주가(내재가치)를 산출할 때 사용하는 DCF(Discounted Cash Flow) 모델의 분자가 바로 FCF입니다.
• 투자 공식: 미래 5~10년간 창출할 잉여현금흐름을 할인율(WACC)로 현재가치로 환산한 합계가 현재 시가총액보다 크다면 완벽한 저평가 상태입니다.
05. 기업 재무제표 실전 투자 4단계 체크리스트 & FAQ
부실기업을 사전에 100% 걸러내고 장기 복리 수익을 안겨줄 텐배거(10배주) 기업을 발굴하는 4단계 실무 점검표입니다.
- STEP 1
이자보상배율 3배 미만 & 부채비율 200% 초과 한계기업 필터링 DART 전자공시시스템에서 재무상태표를 열고, 부채비율 100% 이하 및 이자보상배율 3배 이상인지 확인하여 파산·유상증자 리스크를 원천 배제하십시오.
- STEP 2
영업이익률 추세 및 영업외손익 착시 왜곡 검증 손익계산서에서 영업이익률이 3개년 연속 개선되고 있는지 확인하고, 당기순이익에 일회성 부동산 매각이나 지분 매각 착시가 끼어있지 않은지 검증하십시오.
- STEP 3
현금흐름표 3대 축이 최우량 [+영업, -투자, -재무] 다이아몬드 패턴인지 점검 영업현금흐름이 당기순이익보다 큰지 대조하고, 본업에서 벌어들인 현금으로 지속적인 CAPEX 투자와 차입금 상환 및 배당을 집행하는지 확인하십시오.
- STEP 4
최근 3개년 잉여현금흐름(FCF) 흑자 지속성 및 주주환원 여력 평가 영업현금흐름에서 설비투자액(CAPEX)을 뺀 FCF가 꾸준히 양수(+)를 기록하며 배당 증액이나 자사주 매입으로 이어지고 있는지 최종 점검하십시오.
자주 묻는 질문 (FAQ)
Q1. 감가상각비는 손익계산서에서 비용으로 빠지는데, 왜 현금흐름표에서는 다시 더해주나요?
감가상각비는 과거에 기계나 공장을 살 때 현금이 이미 나갔고, 이번 분기에는 실제로 현금이 단 1원도 나가지 않은 '장부상의 비현금성 비용'이기 때문입니다. 따라서 실제 통장 잔고를 계산하는 현금흐름표에서는 당기순이익에 감가상각비를 다시 가산하여 현금 유입으로 복원합니다.
Q2. 연구개발비(R&D)를 '비용'으로 처리하는 기업과 '무형자산'으로 처리하는 기업은 어떤 차이가 있나요?
R&D를 비용으로 전액 털어내는 기업(예: 삼성전자, 빅테크)은 당기 영업이익이 보수적으로 낮게 잡히지만 재무적으로 매우 정직하고 안전합니다. 반면 R&D를 무형자산(개발비)으로 처리하는 기업(일부 바이오/게임사)은 당장의 이익이 부풀려지지만, 프로젝트 실패 시 한꺼번에 거액의 손상차손이 터져 분식회계 논란으로 이어질 수 있으므로 주의해야 합니다.
Q3. 바이오·신약 벤처 기업은 적자가 지속되는데 재무제표를 어떻게 봐야 하나요?
초기 바이오 기업은 영업이익 적자가 당연하므로, 손익계산서보다 재무상태표의 '현금 및 현금성 자산'과 '현금 소진율(Burn Rate)'을 보아야 합니다. 현재 보유 현금으로 추가 유상증자나 사채 발행 없이 앞으로 몇 년(최소 2~3년)을 버틸 수 있는 체력이 있는지가 생존의 핵심입니다.
'경제&주식 > 용어정리' 카테고리의 다른 글
| [증시&경제용어] 글로벌 통화정책과 유동성 4대 핵심 메커니즘 (0) | 2026.09.14 |
|---|---|
| [주식&경제용어] 차세대 2차전지 4대 핵심 기술과 배터리 밸류체인 (0) | 2026.09.13 |
| [주식&경제용어] 실전 파생상품과 시장 수급 4대 핵심 메커니즘 (0) | 2026.09.10 |
| [주식&경제용어] 채권투자의 원리와 4대 핵심 금리 메커니즘 (0) | 2026.09.07 |
| [주식&경제용어] 거시경제·시장리스크 (0) | 2026.09.01 |


