실전 파생상품과 시장 수급 4대 핵심 메커니즘
Mastering Derivatives: Futures Hedging · Options Asymmetry · Short Squeeze · Basis Arbitrage
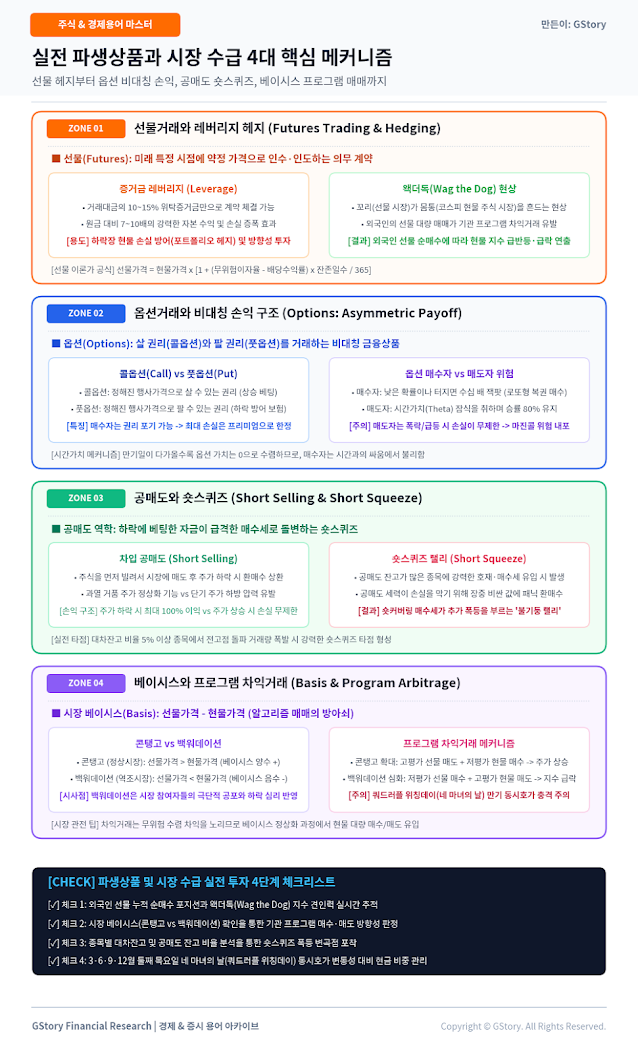
01. 선물거래와 레버리지 헤지 (Futures Trading & Leverage)
선물(Futures)은 '미래(Future)의 특정 시점(만기일)에 정해진 가격으로 기초자산을 사거나 팔기로 약정하는 법적 의무 계약'입니다.
증거금 레버리지 (Leverage)
• 위탁증거금 제도: 계약 금액 전체가 아닌 약 10~15%의 계약금(증거금)만 예수금으로 보유하면 계약을 체결할 수 있습니다.
• 7~10배 레버리지: 1억 원의 자금으로 최대 10억 원 상당의 코스피 200 지수 선물을 운용할 수 있어 원금 대비 수익과 손실이 극대화됩니다.
• 헤지(Hedge)의 본질: 수천억 원의 주식을 보유한 대형 기관과 외국인은 시장 하락이 예상될 때 주식을 투매하는 대신, 선물 매도 포지션을 취해 현물 손실을 100% 방어합니다.
왝더독(Wag the Dog) 현상
• 꼬리가 몸통을 흔든다: 파생상품인 선물(꼬리) 시장의 움직임이 거대한 현물 코스피 주식 시장(몸통)을 좌지우지하는 현상입니다.
• 프로그램 차익거래 촉발: 외국인이 선물을 수천 계약 대량 매수하면 선물가격이 치솟아 알고리즘 차익거래 프로그램이 현물 대형주(삼성전자, SK하이닉스)를 기계적으로 사들이며 지수를 끌어올립니다.
• 만기일 롤오버(Rollover): 만기일(3·6·9·12월 둘째 목요일)에 결제하지 않고 다음 분기물로 포지션을 넘기는 롤오버 과정에서 초대형 수급 변동성이 발생합니다.
F = S × [ 1 + (r - d) × (t / 365) ]
• F: 선물 이론가, S: 현재 현물가격(코스피 지수), r: 단기 무위험 이자율, d: 배당수익률, t: 만기일까지 잔존일수
※ 만기까지 보유하는 데 들어가는 이자비용(r)에서 배당금 혜택(d)을 차감하여 현재 현물가치에 가산한 가격입니다.
02. 옵션거래와 비대칭 손익 구조 (Options: Asymmetric Payoff)
선물이 '반드시 이행해야 하는 의무'라면, 옵션(Options)은 '권리를 행사할 수도 있고 불리하면 포기할 수도 있는 프리미엄 권리 매매'입니다.
| 구분 | 콜옵션 (Call Option) | 풋옵션 (Put Option) |
|---|---|---|
| 기본 정의 | 정해진 행사가격으로 '살 수 있는 권리' | 정해진 행사가격으로 '팔 수 있는 권리' |
| 시장 방향성 | 주가 상승 베팅 (Bullish) | 주가 하락 베팅 (Bearish, 하방 보험) |
| 매수자 손익 | 최대 손실: 프리미엄 한정 / 최대 이익: 무한대 | 최대 손실: 프리미엄 한정 / 최대 이익: 행사가격까지 |
| 매도자 손익 | 최대 이익: 프리미엄 한정 / 최대 손실: 무한대 (위험) | 최대 이익: 프리미엄 한정 / 최대 손실: 막대함 (위험) |
옵션 매수자 (Option Buyer): 로또형 베팅
• 주가가 예측과 반대로 가면 매수한 권리를 포기하면 그만입니다.
• 손실은 지불한 프리미엄(수수료) 100%로 딱 막혀 있습니다.
• 반면 시장이 예상대로 대폭발하면 투자금 대비 10배, 50배, 100배의 기하급수적 '대박(Jackpot)'이 터집니다.
옵션 매도자 (Option Seller): 카지노 하우스
• 매수자에게 프리미엄을 받고 시간가치(Theta)가 매일 줄어드는 것을 갉아먹는 포지션입니다.
• 시장이 횡보하거나 완만하게 움직이면 80% 이상의 높은 승률로 확정 수익을 챙깁니다.
• 치명적 위험: 블랙스완(급락/급등)이 터지면 손실이 무제한으로 불어나 마진콜(추가증거금 요구)과 함께 하룻밤 사이에 계좌가 전액 청산(깡통)될 수 있습니다.
03. 공매도와 숏스퀴즈 (Short Selling & Short Squeeze)
공매도는 주식을 빌려 파는 하락 베팅이며, 숏스퀴즈는 공매도 세력이 반대로 주가 폭등의 연료가 되어 불기둥을 쏘아 올리는 극적인 수급 반전 드라마입니다.
차입 공매도의 구조와 위험
• 매커니즘: 현재 10만 원짜리 주식이 고평가되었다고 판단되면, 기관/외국인에게 주식을 빌려(대차거래) 장내에 10만 원에 매도합니다. 이후 6만 원으로 떨어졌을 때 사서 갚으면 주당 4만 원의 차익을 남깁니다.
• 비대칭 위험: 일반 매수는 주가가 0원이 되면 손실률이 -100%로 끝나지만, 공매도는 주가가 10만 원에서 100만 원, 200만 원으로 오르면 손실률이 -900%, -1,900%로 무제한 확장됩니다.
숏스퀴즈 (Short Squeeze) 폭발 메커니즘
• 트리거: 공매도 잔고가 5~10% 이상 대규모로 누적된 종목에 어닝 서프라이즈나 대형 호재가 터지며 주가가 급등하기 시작합니다.
• 패닉 숏커버링: 공매도 세력은 손실 한계를 넘어서 마진콜 위기에 직면하자, 포지션을 청산하기 위해 시장가로 주식을 매수(Short Covering)하기 시작합니다.
• 폭등의 연쇄 반응: 숏커버링 매수세가 주가를 더 끌어올리고, 올라간 주가가 다음 공매도 세력의 항복(손절 매수)을 강제하며 주가가 수직 폭등합니다.
• 미국 게임스탑 (GME, 2021년): 헤지펀드들이 유통주식수 대비 140% 공매도를 쳤다가 로빈후드 개미들의 집단 매수세에 말려 주가가 단 몇 주 만에 20달러에서 480달러로 24배 폭등, 멜빈 캐피털 등 대형 헤지펀드가 파산했습니다.
• 한국 에코프로 (2023년): 공매도 세력이 고평가를 외치며 매도 포지션을 쌓았으나 개인들의 강력한 실물 매수와 쇼티지(공급부족)가 겹치며 10만 원대 주가가 150만 원까지 15배 폭등하는 역사적 숏스퀴즈가 연출되었습니다.
04. 베이시스와 프로그램 차익거래 (Basis & Program Arbitrage)
시장 베이시스(Market Basis)는 선물가격과 현물가격의 차이를 뜻하며, 여의도와 월가 알고리즘 트레이딩 컴퓨터가 주식을 살지 팔지를 결정하는 절대적 방아쇠입니다.
시장 베이시스 (Market Basis) = 선물 가격 (Futures) - 현물 지수 가격 (Spot)
• 콘탱고 (Contango): 선물가격 > 현물가격 (베이시스 양수 +) ➔ 정상 시장, 미래 낙관
• 백워데이션 (Backwardation): 선물가격 < 현물가격 (베이시스 음수 -) ➔ 역조 시장, 공포 심리 지배
매수차익거래 (Buy Arbitrage): 지수 상승
• 시장이 좋아져 선물이 현물보다 비싸지면(콘탱고 확대), 기관 알고리즘은 비싼 선물을 팔고 상대적으로 싼 현물 주식을 대량 매수합니다.
• 결과: 선물 매도 + 현물 바스켓 대량 순매수 ➔ 코스피 지수가 강하게 견인됩니다.
매도차익거래 (Sell Arbitrage): 지수 급락
• 시장에 악재가 터져 선물이 현물보다 싸지면(백워데이션 심화), 알고리즘은 싼 선물을 사고 비싼 현물 주식을 시장가로 내던집니다.
• 결과: 선물 매수 + 현물 대량 투매 ➔ 주식시장에 밑도 끝도 없는 프로그램 매도 폭탄이 떨어집니다.
05. 파생상품 및 시장 수급 실전 투자 4단계 체크리스트 & FAQ
선물·옵션·공매도 시장의 수급 신호를 읽고 보이지 않는 메이저 세력의 매매 방향에 편승하기 위한 실전 점검표입니다.
- STEP 1
외국인 선물 누적 순매수 계약 수 및 방향성 확인 장 시작 전 외국인의 선물 누적 포지션(순매수인지 순매도인지)을 확인하고, 장중 선물 5,000~10,000계약 이상 수급 유입 시 지수 추세 추종 매매를 고려하십시오.
- STEP 2
시장 베이시스 상태(콘탱고 vs 백워데이션) 실시간 점검 베이시스가 +0.5 이상 콘탱고를 유지하면 기관 프로그램 매수 유입을 기대할 수 있으나, 마이너스(백워데이션)로 전환되면 프로그램 매도 폭탄에 대비해 보수적으로 대응하십시오.
- STEP 3
종목별 공매도 잔고율 및 대차잔고 상위 리스트 모니터링 공매도 잔고 비중이 높은 종목이 역사적 저항선을 강력한 거래량과 함께 돌파할 경우, 숏스퀴즈 발생 가능성을 열어두고 분할 매수로 접근하십시오.
- STEP 4
쿼드러플 위칭데이(동시 만기일) 전후 리스크 및 롤오버 추적 3·6·9·12월 둘째 목요일 동시 만기일 주간에는 방향성 예측 매매를 자제하고, 외인의 스프레드 롤오버 비율을 확인하여 다음 분기 시장의 롱/숏 뷰를 파악하십시오.
자주 묻는 질문 (FAQ)
Q1. 일반 개인 투자자가 직접 선물이나 옵션 매매를 하는 것은 왜 위험한가요?
파생상품은 레버리지가 극도로 높고 시간가치(만기)가 정해져 있어 '제로섬 게임(Zero-Sum Game)'입니다. 90% 이상의 개인 투자자가 방향성 예측 실패와 마진콜(강제 청산)로 원금을 모두 잃게 되므로, 개인은 직접 매매하기보다 수급 지표(나침반)로만 활용하는 것이 안전합니다.
Q2. 비차익 프로그램 매매와 차익 프로그램 매매는 어떻게 다른가요?
차익거래는 '선물과 현물의 가격차(베이시스)'를 노리고 무위험 차익을 얻기 위해 기계적으로 동시에 주문을 내는 매매입니다. 반면 비차익거래는 선물과 무관하게 기관이나 외국인이 15개 이상의 주식 종목 바스켓을 묶어서 한 번에 매수/매도하는 펀드 리밸런싱 주문을 뜻합니다.
Q3. 공매도 금지 조치가 시행되면 주가는 무조건 폭등하나요?
단기적으로는 공매도 세력의 숏커버링(환매수)이 유입되며 급반등이 나타나지만, 중장기적으로는 글로벌 헤지펀드의 한국 시장 이탈, 선물 시장으로의 숏 포지션 이전, 밸류에이션 왜곡 등의 부작용이 발생할 수 있어 결국 기업의 본질 실적이 주가를 결정합니다.
'경제&주식 > 용어정리' 카테고리의 다른 글
| [주식&경제용어] 차세대 2차전지 4대 핵심 기술과 배터리 밸류체인 (0) | 2026.09.13 |
|---|---|
| [주식&경제용어] 실전 재무제표 심층 분석 4대 핵심 (1) | 2026.09.11 |
| [주식&경제용어] 채권투자의 원리와 4대 핵심 금리 메커니즘 (0) | 2026.09.07 |
| [주식&경제용어] 거시경제·시장리스크 (0) | 2026.09.01 |
| [주식&경제용어] 피지컬 AI & 휴머노이드, 유리기판, CXL, GLP-1 비만 치료제, 페로브스카이트 태양전지 (0) | 2026.08.29 |


